¿Qué puede hacer un heredero si los legados consumen casi toda la herencia en Cataluña?
Cuando una persona fallece y deja un testamento con numerosos legados, puede suceder que el heredero designado reciba una parte muy reducida del patrimonio. Esta situación plantea dificultades porque el heredero ocupa una posición jurídica diferente de la de los legatarios y debe intervenir en la ejecución de las disposiciones sucesorias. La cuarta falcidia en Cataluña constituye un mecanismo previsto por el Derecho Civil catalán para evitar, bajo determinadas condiciones, que los legados reduzcan excesivamente la participación económica del heredero.
La legislación catalana permite que una persona distribuya buena parte de su patrimonio mediante legados de dinero, inmuebles, participaciones empresariales u otros bienes. Sin embargo, cuando estas atribuciones dejan al heredero una cuota inferior a la establecida legalmente, puede plantearse la reducción de determinados legados. La aplicación de esta medida depende de las disposiciones testamentarias, de la composición del patrimonio y del cumplimiento de los requisitos previstos por el Código civil de Cataluña.
Por qué un heredero puede recibir menos patrimonio del previsto
La institución de heredero y la atribución de legados son figuras diferentes dentro del Derecho de Sucesiones. Mientras que el heredero sucede a título universal en el patrimonio del fallecido, el legatario recibe una atribución particular establecida por el testador. Ambas instituciones pueden coexistir en un mismo testamento y responder a objetivos familiares o patrimoniales diferentes.
Una persona puede nombrar heredero a uno de sus hijos y establecer, al mismo tiempo, que determinados inmuebles se entreguen a otros familiares, que una cantidad de dinero corresponda a una entidad benéfica o que ciertos bienes sean atribuidos a personas de su confianza. Estas decisiones pueden ser perfectamente válidas, pero su ejecución exige comprobar qué parte del patrimonio queda finalmente disponible para el heredero.
El problema aparece cuando el valor conjunto de los legados es tan elevado que prácticamente agota el activo hereditario. En estas circunstancias, el heredero puede conservar una posición jurídica relevante dentro de la sucesión y, sin embargo, recibir una participación económica muy limitada. La existencia de bienes de difícil división o de legados inmobiliarios puede aumentar la complejidad de la distribución.
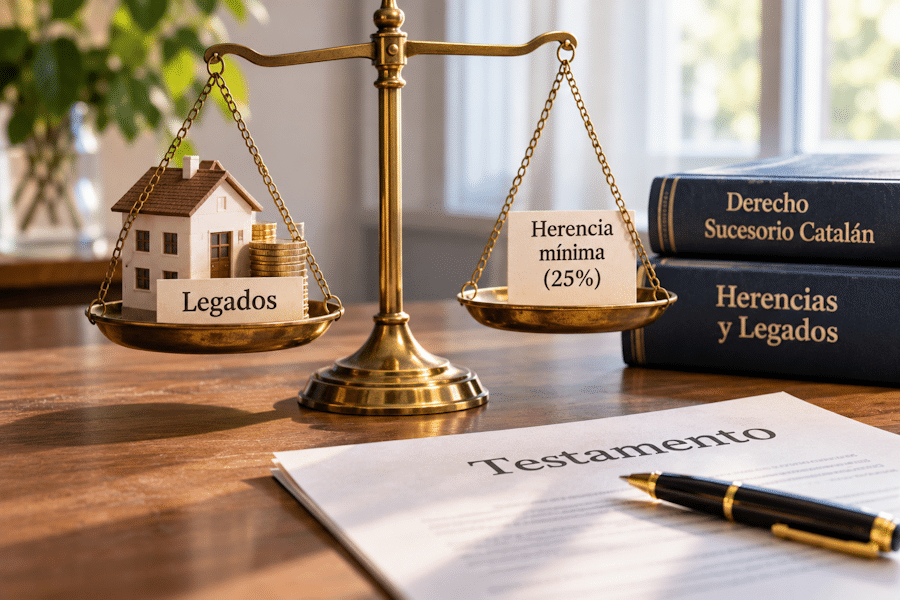
Para afrontar estas situaciones, el Derecho Civil catalán contempla la cuarta falcidia o cuota hereditaria mínima. Esta institución no impide que el testador establezca legados de valor significativo, pero permite que el heredero, cuando concurren los requisitos legales y el causante no lo ha prohibido, reduzca determinadas atribuciones para conservar una parte mínima del patrimonio hereditario.
Cómo funciona la cuota hereditaria mínima del 25 %
El artículo 427-40 del Código civil de Cataluña establece que el heredero puede reducir los legados cuando estos no le permiten conservar una cuarta parte del activo hereditario líquido. La finalidad consiste en que pueda retener en propiedad una participación equivalente al 25 % de la base patrimonial calculada conforme a las reglas legales.
Este porcentaje no debe confundirse con una atribución automática de la cuarta parte de todos los bienes existentes en la herencia. Para determinar la cuantía deben valorarse los activos que integran el patrimonio, deducir las deudas y gastos legalmente previstos y considerar los derechos legitimarios que correspondan. El resultado puede ser considerablemente diferente del valor bruto de los inmuebles y restantes bienes.
Por ejemplo, puede plantearse una sucesión con un activo hereditario líquido de 400.000 euros, una vez realizadas las deducciones correspondientes. Si existe un único heredero y los legados reducibles ascienden a 360.000 euros, el heredero conservaría únicamente 40.000 euros antes de aplicar la protección. Si concurren todos los requisitos y no existen otras circunstancias que modifiquen el resultado, podría plantearse una reducción de 60.000 euros para alcanzar una cuota mínima de 100.000 euros.
La operación resulta más compleja cuando existen varios herederos. En estos supuestos, cada uno puede tener derecho a conservar la cuarta parte de su respectiva cuota en el activo hereditario, de acuerdo con la regulación catalana. También debe examinarse qué legados están a cargo de cada heredero y qué otras atribuciones sucesorias deben computarse para determinar si la cuota mínima ya ha quedado satisfecha.
El inventario de la herencia y las condiciones para reclamar la cuarta falcidia
Uno de los requisitos fundamentales para ejercer el derecho a la cuarta falcidia es la elaboración de un inventario hereditario. El Código civil de Cataluña exige que el heredero haya tomado inventario dentro del plazo y con las formalidades establecidos en el artículo 426-20, al que remite expresamente la regulación de esta institución.
El inventario debe identificar los bienes que integran la sucesión, su valoración al momento de la apertura de la herencia y las deudas y cargas correspondientes. Su elaboración resulta especialmente relevante cuando existen inmuebles, participaciones en sociedades, créditos pendientes o bienes cuyo valor económico puede ser objeto de discrepancia. La documentación incompleta puede dificultar el cálculo de la cuota hereditaria mínima.
El plazo general previsto por la normativa a la que se remite la cuarta falcidia es de seis meses, conforme a las reglas aplicables al inventario. Por ello, el heredero que considere necesario ejercer este derecho debe prestar atención a los requisitos temporales y formales antes de proceder a entregar los legados o completar definitivamente las adjudicaciones hereditarias.
También debe comprobarse que el testador no haya prohibido el ejercicio de la cuarta falcidia. La legislación catalana permite excluir este mecanismo mediante disposición del causante, por lo que la lectura completa del testamento resulta imprescindible. Asimismo, el heredero puede perder su derecho si, conociendo la posibilidad de reducir los legados, los cumple íntegramente sin formular la reducción correspondiente.
La importancia de revisar los legados antes de repartir la herencia
La aplicación de la cuarta falcidia requiere determinar qué legados pueden reducirse y cuáles están protegidos por la legislación. No todas las atribuciones testamentarias están sometidas a las mismas reglas. Determinados legados relacionados con la legítima, las deudas propias del testador o las prestaciones alimenticias cuentan con un tratamiento específico que debe respetarse.
Cuando el testamento no establece un orden especial para realizar las reducciones, la legislación contempla la disminución proporcional de los legados afectados según su valor. Esta regla permite distribuir las consecuencias económicas entre los beneficiarios de manera coherente con el sistema legal. No obstante, el propio causante puede haber previsto un orden de reducción que deba aplicarse preferentemente.
En las herencias con patrimonio inmobiliario, la cuestión adquiere una especial complejidad. Puede suceder que uno de los legados consista en una vivienda familiar, mientras que otros atribuyan cantidades de dinero o participaciones sociales. La naturaleza de cada bien puede condicionar la forma práctica de ejecutar una reducción y los posibles acuerdos entre los interesados.
La Notaría Bosch en Barcelona, dirigida por Antonio Bosch Carrera, desarrolla su actividad en el ámbito del Derecho Civil, las herencias y la planificación patrimonial. La trayectoria académica y profesional de su titular comprende el estudio del Derecho de Sucesiones y de las instituciones que regulan la transmisión de bienes en Cataluña.
La cuarta falcidia constituye una herramienta destinada a equilibrar la posición del heredero con el cumplimiento de los legados establecidos por el fallecido. Su aplicación exige valorar correctamente el patrimonio, respetar las disposiciones testamentarias y cumplir los requisitos legales correspondientes. El análisis previo de estas circunstancias permite determinar si existe derecho a la reducción y cómo debe ejecutarse la sucesión sin desconocer los derechos de los demás beneficiarios.